×

سلام
ورود و عضویت
کنترل هزینه پروژه ساختمانی یعنی در طول اجرا بدانیم برای چه کاری بودجه داریم، تا امروز چه هزینهای ایجاد شده و تکمیل کارهای باقیمانده چقدر هزینه خواهد داشت. خروجی این کار باید به مدیر پروژه کمک کند پیش از تمام شدن پول یا دیر شدن تصمیم، انحراف را پیدا کند و برای آن اقدام مشخصی تعیین کند.
فرض کنید هنوز فقط بخشی از ساختمان اجرا شده و جمع هزینههای ثبتشده کمتر از بودجه کل است. آیا پروژه وضعیت مناسبی دارد؟ الزاماً نه؛ ممکن است سفارشهای باز، افزایش مقدار کار یا هزینه ماههای باقیمانده، هزینه پایان کار را از بودجه عبور دهند. در این راهنما، چرخه مدیریت هزینه ساخت را با یک مثال آموزشی هشتردیفی، فرمولهای ساده و چکلیست گزارش ماهانه مرور میکنیم.
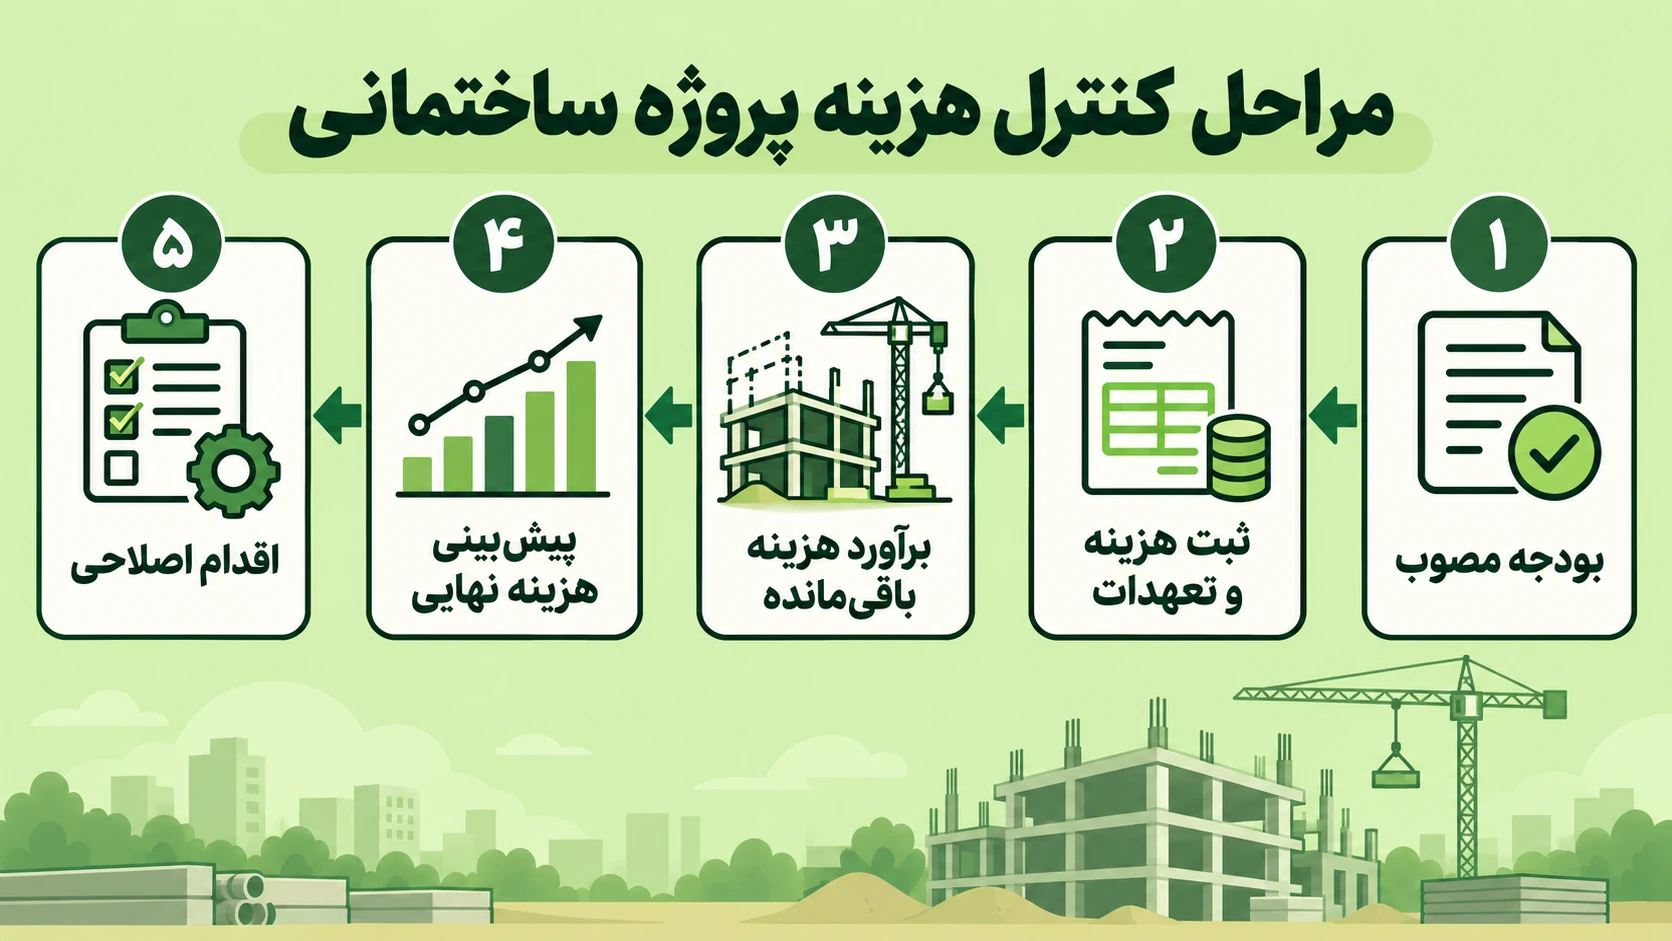
مسیر کار: بودجه مصوب ← ثبت هزینه و تعهدات ← برآورد کار باقیمانده ← پیشبینی پایان کار ← تصمیم و پیگیری.
گزارش جمع فاکتورها گذشته را نشان میدهد. کنترل هزینه باید گذشته را به آینده وصل کند: آیا با شرایط فعلی، همان دامنه مصوب را در بودجه تمام میکنیم؟ اگر پاسخ منفی است، کدام بسته کاری عامل اختلاف است و چه کاری هنوز میتواند نتیجه را تغییر دهد؟
برای پاسخ، چهار مفهوم را جدا نگه دارید: بودجه حد مصوب هزینه برای دامنه مشخص است؛ هزینه واقعی هزینه شناساییشده تا تاریخ گزارش است؛ پرداخت خروج پول از حساب است؛ و پیشبینی هزینه پایان کار جمع هزینه واقعی و برآورد معتبر کار باقیمانده است. کمتر بودن پرداخت از بودجه، بهتنهایی نشانه صرفهجویی نیست.
کنترل هزینه با محاسبه سود هم یکسان نیست. برای تحلیل سود باید درآمد، شرایط قرارداد و سایر اقلام مربوط را کنار هزینه قرار داد. این مقاله از دید هزینه اجرای ساختمان نوشته شده است؛ بنابراین مبلغ فروش ملک یا ارزش زمین را با هزینه عملیات کارگاهی جمع نمیکند.
خروجی قابل استفاده برای مدیر، یک عدد همراه با توضیح است: «هزینه پایان کار ۱۰ واحد بالاتر از بودجه پیشبینی میشود؛ سه علت اصلی مشخص است و برای هر علت، مسئول و موعد تصمیم داریم.» این نگاه، ثبت مالی را به بخشی از کنترل پروژه ساختمانی تبدیل میکند. راهنمای مدیریت هزینه ساخت Procore نیز برنامهریزی، بودجهبندی و کنترل را اجزای مرتبط مدیریت هزینه معرفی میکند.
کنترل از یک برآورد قابل اتکا آغاز میشود. مقدار کار، مبنای نرخ و فرضهای برآورد باید مشخص باشند؛ برای آشنایی با این ورودی، راهنمای متره و برآورد پروژه را ببینید. پس از تأیید برآورد، آن را به ردیفهایی تبدیل کنید که هزینه واقعی و کار باقیمانده هم بتوانند در همان ردیفها ثبت شوند.
ردیف «سازه» زمانی قابل کنترل است که مرزش روشن باشد. آیا بتن، آرماتور، قالب، دستمزد و تجهیزات مرتبط را شامل میشود؟ جرثقیل عمومی کارگاه در همین ردیف است یا در تجهیز کارگاه؟ اگر این مرزها مشخص نباشند، بخشی از هزینه جا میافتد یا در دو محل ثبت میشود.
برای یک ساختمان کوچک، لازم نیست از روز اول صدها کد بسازید. ابتدا بستههای اصلی را انتخاب کنید و فقط ردیفهای پرهزینه یا پرریسک را ریزتر کنید. یک کد مشترک، مانند «C03 ـ سازه بتنی»، باید روی ردیف بودجه، سفارش خرید، گزارش کار و ثبت هزینه دیده شود. کدهای هزینه را به بستههای ساختار شکست کار یا WBS مرتبط کنید؛ لازم نیست ساختار مالی و برنامه زمانبندی عیناً یکسان باشند، اما ارتباطشان باید قابل پیگیری باشد.
در کنار هر ردیف، شرح دامنه، مسئول تأیید، مبلغ مصوب و مبنای محاسبه را بنویسید. اگر بخشی از کار به پیمانکار جزء واگذار شده، روشن کنید مبلغ قرارداد چه اقلامی را پوشش میدهد. مصالحی که کارفرما تأمین میکند نباید دوباره بهعنوان خرید پیمانکار در همان گزارش هزینه منظور شود.
نسخه اولیه بودجه را با تاریخ و شماره نسخه نگه دارید. اگر بعداً دامنه یا بودجه تغییر کرد، مبلغ تغییر و مرجع تأیید آن را جدا ثبت کنید. بالا بردن بیتوضیح بودجه تا سطح هزینه پیشبینیشده، انحراف را پنهان میکند و امکان یادگیری از پروژه را از بین میبرد.
جدول مدیریتی میتواند هم بودجه اولیه و هم بودجه جاری مصوب را نشان دهد. تغییر تأییدنشده را در فهرست تغییرات در انتظار تصمیم بیاورید؛ اثر محتمل آن بر پیشبینی را نیز با فرض روشن گزارش کنید. پیشنهاد تغییر، مجوز خرج کردن یا افزایش خودکار بودجه نیست.
واحد پول و مبنای مالیات را در همه ستونها یکسان نگه دارید. برای ذخیره احتیاطی نیز مشخص کنید در کدام ردیف است و چه کسی اجازه مصرف آن را میدهد. وجود ذخیره به معنی اضافه کردن یک درصد نامعلوم به هر فاکتور نیست. توضیح ارتباط دامنه، اجزای هزینه و بودجه در راهنمای بودجه ساختمانی Procore برای طراحی این ساختار مفید است.
برای هر هزینه، دستکم کد هزینه، تاریخ مربوط، شرح، مبلغ، شماره مدرک و وضعیت رسیدگی لازم است. مدرک میتواند فاکتور تأییدشده، گزارش کار پیمانکار جزء، رسید تحویل کالا یا سند تخصیص هزینه باشد. مهم این است که ثبت به یک واقعه قابل بررسی وصل باشد و مبنای شناسایی آن با مسئول مالی هماهنگ شود. برای تنظیم گردش ثبت، بررسی و نگهداری این اسناد، راهنمای مستندسازی پروژه ساختمانی را ببینید.
هزینه واقعی این گزارش مدیریتی، هزینه شناساییشده تا تاریخ وضعیت است؛ نه صرفاً پولی که پرداخت شده است. برای نمونه، اگر کار پیمانکار جزء انجام شده و هزینه آن طبق رویه پروژه تأیید و شناسایی شده، تأخیر در پرداخت نباید آن را از هزینه واقعی حذف کند. در مقابل، پیشپرداخت یک سفارش لزوماً هزینه کار انجامشده نیست.
در مصالح نیز قرارداد خرید، تحویل به انبار و مصرف در اجرا سه رویداد متفاوتاند. پروژه باید از ابتدا تعیین کند در گزارش هزینه چه مبنایی به کار میرود و موجودی مصالح چگونه دیده میشود. جابهجایی مبنا بین ماهها، بدون توضیح و تطبیق، میتواند روندی ساختگی از کاهش یا افزایش هزینه بسازد.
اگر مدرک تا پایان ماه نرسیده اما کار انجام شده است، موضوع را با مسئول مالی و مسئول بسته کاری بررسی کنید. هر ثبت برآوردی باید مبنا، تأییدکننده و روش تسویه با سند نهایی داشته باشد. وقتی سند قطعی رسید، ثبت قبلی را تطبیق دهید تا همان هزینه دوباره اضافه نشود.
برای مثال آموزشی این مقاله، هزینه کار و اقلام تحویلشده و پذیرفتهشده تا پایان ماه دوم مبنای ثبت است. سفارش مربوط به تحویل آینده در هزینه واقعی نیست و در برآورد باقیمانده دیده میشود. این تعریف مخصوص مثال است؛ رویه واقعی هر پروژه باید با سیستم مالی و قراردادهای آن سازگار باشد.
تعهد باز در کنترل هزینه، بخش باقیمانده سفارش یا قراردادی است که هنوز در هزینه واقعی این گزارش شناسایی نشده است. آن را با بدهی پرداختنشده اشتباه نگیرید: بدهی ممکن است مربوط به کاری باشد که هزینهاش قبلاً ثبت شده، اما پولش هنوز پرداخت نشده است.
فرض کنید مبلغ یک سفارش ۱۰ واحد است و ۴ واحد آن تا امروز در هزینه واقعی ثبت شده است. اگر دامنه و مبلغ سفارش تغییر نکرده باشد، ۶ واحد باقیمانده را در تعهد باز نگه میداریم. جمع کردن کل سفارش ۱۰ واحدی با هزینه واقعی ۴ واحدی، همان بخش انجامشده را دوباره میشمارد.
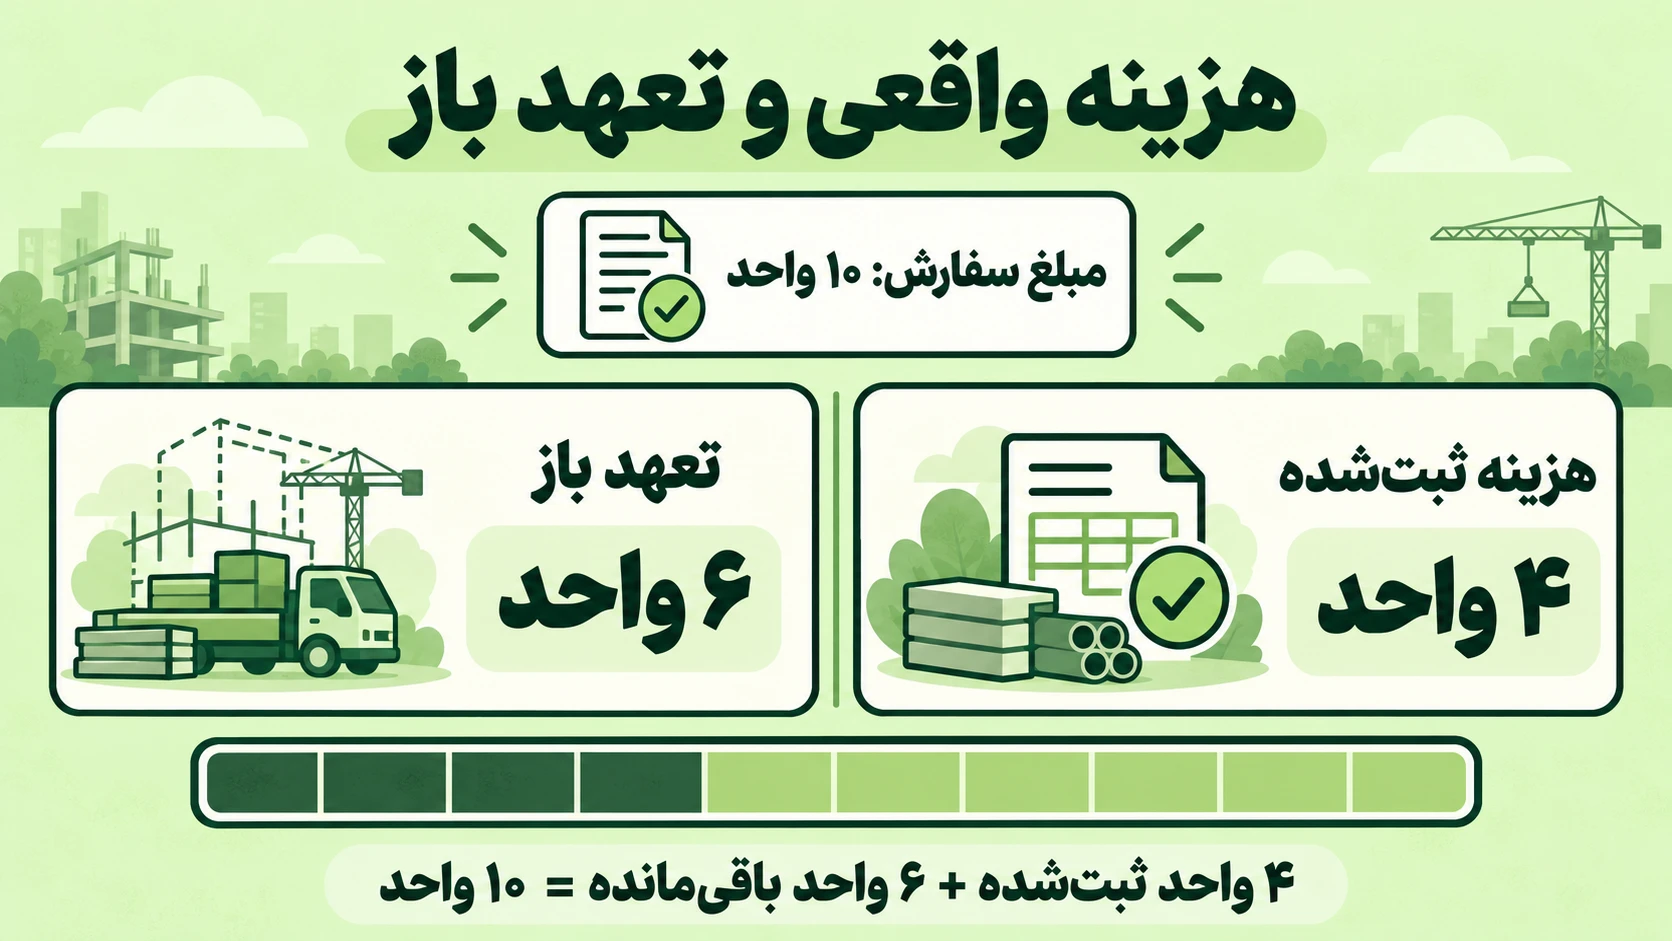
برای هر سفارش، مبلغ اولیه، تغییرات تأییدشده، بخش شناساییشده و باقیمانده را نگه دارید. پیشپرداخت، پرداخت بابت کار انجامشده و مانده پرداخت را در اطلاعات نقدینگی جدا ثبت کنید. وضعیت «پرداخت شد» بهتنهایی برای تعیین مانده تعهد هزینه کافی نیست.
یک کنترل ساده در پایان ماه این است که مسئول خرید، مالی و کارگاه سه فهرست را با هم تطبیق دهند: سفارشهای باز، هزینههای ثبتشده و کار یا کالای تحویلشده. اختلافها را همان ماه روشن کنید. اگر سفارش لغو شده، صرفاً حذف مبلغ از فایل کافی نیست؛ مرجع لغو و هزینه احتمالی خاتمه آن نیز باید معلوم باشد.
مثال زیر یک ساختمان مسکونی فرضی با چهار طبقه روی زمین، بدون زیرزمین و با سازه بتنآرمه است. تاریخ وضعیت، پایان ماه دوم فرض شده و دامنه گزارش، اجرای عملیات کارگاهی تا تحویل است. خرید زمین، طراحی، مجوزها، فروش و سود توسعهدهنده خارج از دامنهاند. مدیریت کارگاه در ردیف هشتم است؛ تجهیز فیزیکی اولیه کارگاه در ردیف اول قرار دارد.
تمام اعداد «واحد پولی فرضی» هستند. بودجه برای آموزش روی ۱۰۰ واحد مقیاس شده و بیانگر قیمت واقعی ساخت نیست. در این مثال مالیات، تعدیل قراردادی، هزینه تأمین مالی و ذخیره مستقل ریسک محاسبه نشدهاند. در پروژه واقعی، اثر هرکدام را با مبنای مشخص در بودجه و پیشبینی وارد کنید.
سه ستون اصلی داریم: AC یا هزینه واقعی تا امروز؛ ETC یا برآورد هزینه تکمیل کار باقیمانده؛ و EAC یا پیشبینی کل هزینه پایان کار. در روش این مثال، کار باقیمانده را مستقل و ردیفبهردیف برآورد میکنیم:
EAC = AC + ETC
یعنی: پیشبینی پایان کار = هزینه واقعی + برآورد هزینه باقیمانده. این رابطه در ادبیات مدیریت پروژه نیز به کار میرود؛ مقاله PMI درباره پیشبینی هزینه در مدیریت ارزش کسبشده آن را در کنار روشهای دیگر پیشبینی توضیح میدهد. استفاده از این رابطه ساده، بهتنهایی به معنی اجرای کامل روش ارزش کسبشده نیست.
| کد و حساب هزینه | بودجه مصوب | واقعی AC | باقیمانده ETC | پایان کار EAC | بودجه منهای EAC |
|---|---|---|---|---|---|
| C01 ـ تجهیز اولیه کارگاه | ۸ | ۵ | ۴ | ۹ | −۱ |
| C02 ـ آمادهسازی و فونداسیون | ۱۲ | ۹ | ۴ | ۱۳ | −۱ |
| C03 ـ سازه بتنی | ۳۰ | ۱۶ | ۱۷ | ۳۳ | −۳ |
| C04 ـ دیوارچینی | ۱۰ | ۳ | ۸ | ۱۱ | −۱ |
| C05 ـ تأسیسات مکانیکی و برقی | ۱۵ | ۱ | ۱۵ | ۱۶ | −۱ |
| C06 ـ نازککاری | ۱۳ | ۰ | ۱۵ | ۱۵ | −۲ |
| C07 ـ نما و محوطه | ۷ | ۰ | ۸ | ۸ | −۱ |
| C08 ـ مدیریت کارگاه و تحویل | ۵ | ۱ | ۴ | ۵ | ۰ |
| جمع | ۱۰۰ | ۳۵ | ۷۵ | ۱۱۰ | −۱۰ |
برای سازه، ۱۶ واحد هزینه واقعی و ۱۷ واحد هزینه باقیمانده داریم؛ بنابراین پیشبینی پایان این بسته ۳۳ واحد است. از ۱۷ واحد باقیمانده، فرضاً ۶ واحد مربوط به باقیمانده سفارشها و قراردادهای موجود و ۱۱ واحد مربوط به سایر کارهای لازم برای تکمیل سازه است. نباید ۶ واحد تعهد باز را دوباره به ۱۷ واحد ETC اضافه کنیم.
ETC را از تفریق هزینه واقعی از بودجه به دست نیاورید. برای هر ردیف، مقدار کار باقیمانده را بررسی کنید؛ نرخ قرارداد معتبر یا نرخ برآوردی مستند، مدت تجهیزات و هزینههای لازم برای تکمیل را روی آن اعمال کنید. تغییرات مقدار، روش اجرا و زمان باقیمانده میتوانند نتیجه را با بودجه اولیه متفاوت کنند.
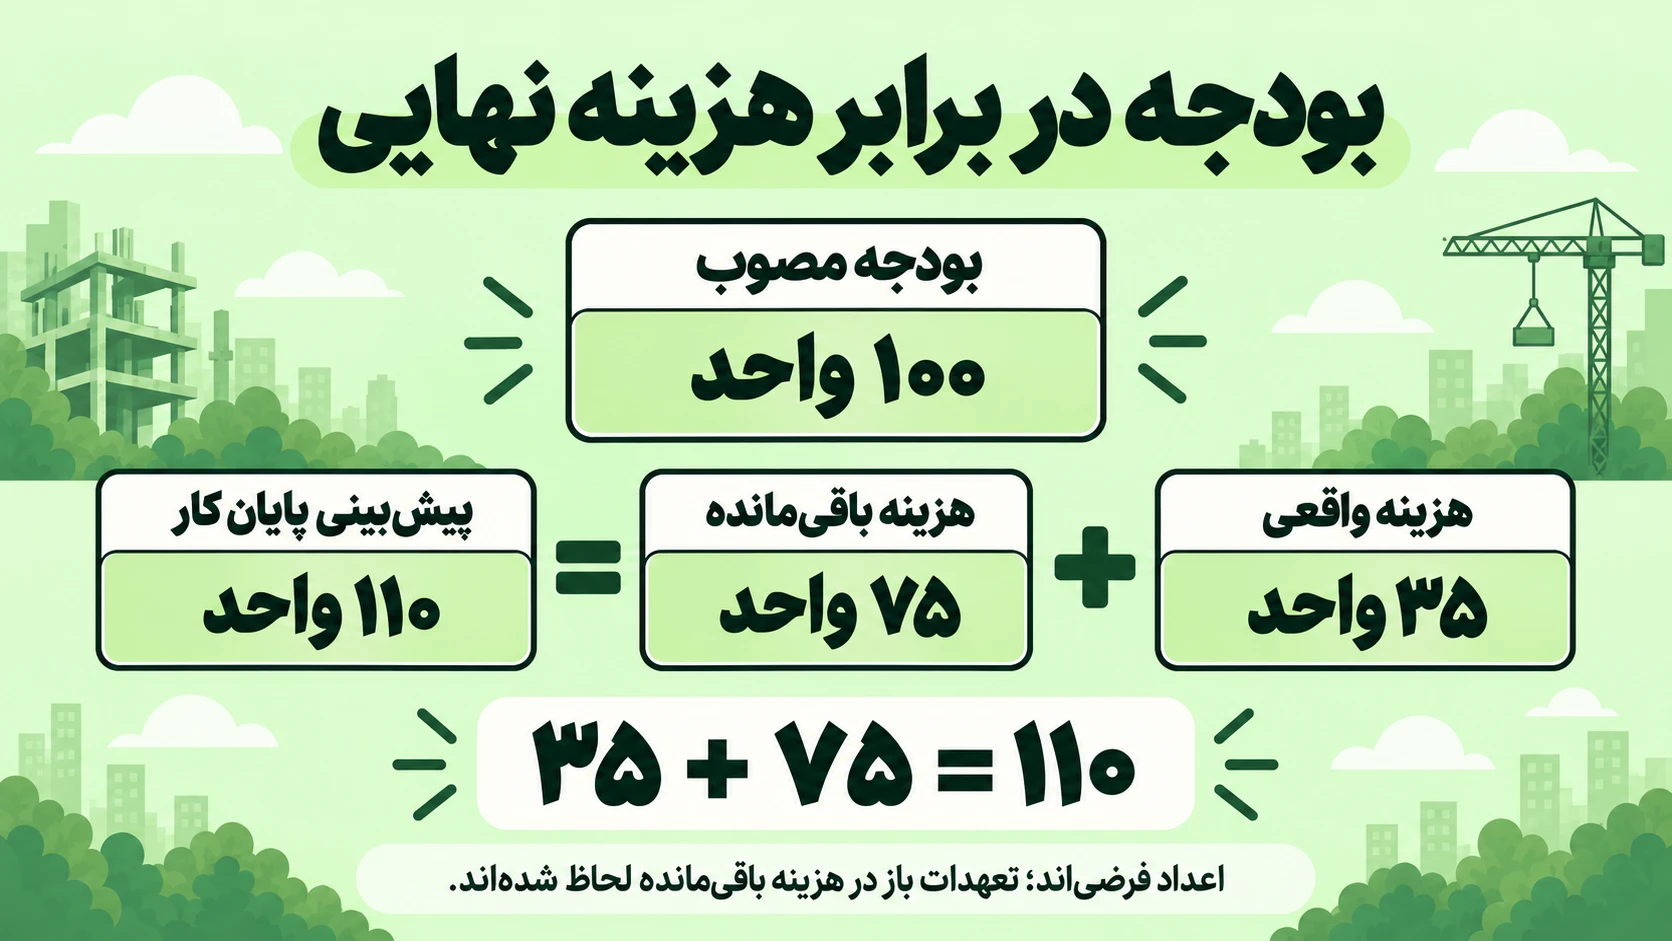
در کل پروژه، ۳۵ + ۷۵ = ۱۱۰ واحد است؛ یعنی ۱۰ واحد، معادل ۱۰ درصد بودجه مصوب، اضافههزینه پیشبینی میشود. در ستون آخر، «بودجه منهای پیشبینی» را نوشتهایم؛ علامت منفی یعنی کسری بودجه. این شاخص با انحراف هزینه مبتنی بر ارزش کسبشده، یعنی EV − AC، متفاوت است.
همچنین ۳۵ واحد هزینه واقعی در برابر بودجه ۱۰۰ واحدی، پیشرفت فیزیکی ۳۵ درصدی را ثابت نمیکند. برای سنجش پیشرفت و بهرهوری، اطلاعات مقدار کار انجامشده و مبنای ارزشگذاری آن لازم است. پیشبینی ۱۱۰ واحدی هم صورتحساب قطعی قرارداد نیست؛ با اطلاعات جدید باید بازبینی شود.
وقتی اختلاف را پیدا کردید، مستقیم سراغ کاهش بودجه ردیفهای دیگر نروید. ابتدا توضیح دهید اختلاف از کجا آمده است: مقدار کار بیشتر شده، نرخ تغییر کرده، بهرهوری افت کرده، دامنه اضافه شده یا مدت اجرای پروژه طولانیتر شده است؟ یک اختلاف ممکن است چند علت داشته باشد، اما نباید یک اثر را در چند علت دوباره بشمارید.
در مثال سازه، فرض کنید از سه واحد اضافههزینه، یک واحد مربوط به اصلاح مقدار آرماتور، یک واحد مربوط به نرخ کار باقیمانده و یک واحد مربوط به مدت بیشتر استفاده از قالب است. این تفکیک فرضی، سه مسیر بررسی میسازد: کنترل متره و نقشه، بررسی شرایط خرید و بازبینی توالی عملیات.
برای هر علت، مدرک و مسئول تعیین کنید. جمله «هزینه سازه زیاد شده» قابل پیگیری نیست. جمله «مسئول دفتر فنی تا پایان هفته اختلاف مقدار آرماتور را با نقشه مصوب تطبیق دهد و نتیجه را برای تصمیم مدیر ارائه کند» به اقدام تبدیل میشود. برای نرخ خرید نیز مسئول تأمین باید اعتبار پیشنهاد، زمان تحویل و شرایط پرداخت را بررسی کند.
اقدام اصلاحی باید اثر مورد انتظار داشته باشد. اگر تغییر توالی عملیات میتواند مدت اجاره تجهیزات را کم کند، مقدار صرفهجویی، هزینه اجرای تغییر و اثر آن بر برنامه را کنار هم ببینید. حذف فعالیت لازم، کاهش کیفیت یا کنار گذاشتن الزام ایمنی، راه کنترل هزینه نیست.
در فایل پیگیری، علت، اقدام، مسئول، موعد، اثر بر هزینه و وضعیت تصمیم را ثبت کنید. صرفهجویی پیشنهادی را قطعی اعلام نکنید. تا وقتی اقدام تأیید نشده یا فرض اجرای آن روشن نیست، آن را بهعنوان سناریوی جدا نشان دهید. اگر تصمیم اجرا شد، اثر واقعی آن را در گزارش بعدی بررسی کنید.
پیشبینی را در صورت وجود عدمقطعیت با یک سناریوی جایگزین همراه کنید. مثلاً اگر تأمین یک قلم به تأخیر بیفتد، مدت بیشتر کارگاه چه اثری بر ردیف مدیریت کارگاه دارد؟ این سناریو را از عدد مبنای گزارش جدا نگه دارید و توضیح دهید چه رخدادی باعث فعال شدن آن میشود.
ثبت علت به تصمیم بعدی هم کمک میکند. اگر اضافههزینه از حذف یک قلم در برآورد اولیه آمده، باید روش برآورد اصلاح شود؛ اگر از تغییر تأییدشده دامنه آمده، مسیر تصمیم و تأمین بودجه اهمیت دارد؛ و اگر ناشی از دوبارهکاری است، باید علت اجرایی آن بررسی شود. یک پاسخ ثابت برای همه انحرافها مناسب نیست.
برای تحلیل بهتر، هزینه مستقیم و غیرمستقیم را با یک قاعده ثابت جدا کنید. مصالح و دستمزد قابل انتساب به یک بسته مشخص، معمولاً مستقیماند؛ هزینههای مشترک اداره کارگاه نیاز به محل ثبت یا مبنای تخصیص روشن دارند. هدف، جلوگیری از جاافتادگی و ثبت تکراری است.
مثلاً هزینه نیروی اجرایی سازه در ردیف سازه میآید، ولی حقوق مسئول عمومی کارگاه میتواند در ردیف مدیریت کارگاه ثبت شود. اگر هزینه مشترکی را بین بستهها تخصیص میدهید، آن را دوباره در جمع هزینه عمومی نگه ندارید. برای زمینه قراردادی این موضوع، مقاله ضریب بالاسری را بخوانید؛ ضریب قیمتگذاری را بدون توضیح، معادل هزینه واقعی کارگاه فرض نکنید.
در اکسل یا هر ابزار دیگر، برای هر کد هزینه ستونهای بودجه مصوب، هزینه واقعی، ETC، EAC و اختلاف را نگه دارید. تاریخ وضعیت و نسخه پیشبینی هم لازماند. جمعبندی خودکار تنها زمانی مفید است که ثبتهای ورودی درست و هممبنا باشند.
اگر قرار است هزینه واقعی تا امروز را با برنامه مقایسه کنید، به بودجه زمانبندیشده همان تاریخ نیاز دارید. مقایسه هزینه ماه دوم با کل بودجه پروژه، درباره وضعیت عملکرد ماه دوم پاسخ کاملی نمیدهد. فایل گزارش نیز باید تغییر مقدار، نرخ یا فرض را از تغییر فرمول جدا کند.
پروژه ممکن است در محدوده بودجه تمام شود، اما در یک ماه پول کافی برای پرداخت نداشته باشد. در این حالت مسئله، زمان دریافت و پرداخت است. بنابراین کنار گزارش هزینه، برنامه نقدینگی با مانده ابتدای دوره، دریافت مورد انتظار، پرداخت سررسیدشده و مانده پایان دوره لازم است.
برای نمونه، اگر در یک ماه ۵ واحد موجودی و ۳ واحد دریافت قابل اتکا دارید، اما پرداختهای سررسیدشده ۱۰ واحد است، کسری نقدی آن ماه ۲ واحد خواهد بود. این کسری را نمیتوان از اختلاف بودجه و EAC استخراج کرد؛ حتی ممکن است پیشبینی هزینه پایان کار تغییری نکرده باشد.
ارسال یا تأیید صورت وضعیت پروژه با وصول پول یکسان نیست. زمان رسیدگی، کسورات و سررسید پرداخت را در جریان نقدی ببینید و دریافت نامطمئن را قطعی فرض نکنید. جابهجایی تاریخ پرداخت، هزینه شناساییشده قبلی را از بین نمیبرد.
خرید زودهنگام ممکن است نرخ را تثبیت کند، اما به پول، فضای انبار و حفاظت کالا نیاز دارد. خرید دیرهنگام نیز میتواند کارگاه را متوقف کند. تصمیم تأمین باید تاریخ نیاز در کارگاه، مدت تهیه، حمل، کنترل و امکان نگهداری را کنار قیمت قرار دهد.
برای اقلام مهم، سفارش باز را به فعالیتی که کالا را مصرف میکند مرتبط کنید. اگر موعد تحویل عقب رفت، اثر آن بر زمان و هزینه باقیمانده را بررسی کنید. تغییر برنامه تأمین باید هم در تعهدات و ETC و هم در برنامه پرداخت دیده شود؛ این دو گزارش با وجود ارتباط، یک عدد مشترک برای همه نیازها ندارند.
گزارش ماهانه را با تاریخ وضعیت، دامنه و نسخه بودجه شروع کنید. سپس بودجه، هزینه واقعی، هزینه باقیمانده و پیشبینی پایان کار را نشان دهید. تغییر EAC نسبت به ماه قبل را توضیح دهید و سه انحراف مهم را به تصمیمهای مشخص وصل کنید.
برای نمونه این مقاله، پیام مدیریتی میتواند چنین باشد: «با دامنه و فرضهای فعلی، پایان کار ۱۱۰ واحد در برابر بودجه ۱۰۰ واحد پیشبینی میشود. سازه با سه واحد و نازککاری با دو واحد، بزرگترین اختلافهای ردیفی را دارند. بررسی مقدار سازه و شرایط تأمین نازککاری باید پیش از سفارشهای بعدی انجام شود.»
پیش از ارسال گزارش، این ۱۲ مورد را بررسی کنید:
بعد از جلسه، تصمیمها را ثبت و در گزارش بعدی پیگیری کنید. یک جدول ثابت که هر ماه فقط تاریخش عوض میشود، کنترل هزینه ایجاد نمیکند؛ فرضها، کار باقیمانده و نتیجه اقدامات باید با وضعیت واقعی پروژه بهروز شوند.
برآورد، مقدار و هزینه مورد انتظار کار را با فرضهای مشخص محاسبه میکند و یکی از ورودیهای بودجه است. کنترل هزینه در طول اجرا، بودجه را با هزینه شناساییشده و برآورد جدید کار باقیمانده مقایسه میکند. بنابراین کنترل فقط تکرار برآورد اولیه نیست؛ باید از دادههای واقعی و تغییر شرایط اجرا استفاده کند.
برای هر سفارش، بخش ثبتشده در هزینه واقعی را از باقیماندهای که هنوز شناسایی نشده جدا کنید. باقیمانده تعهد را فقط یک بار در ETC بگنجانید. اگر ETC از قبل آن را شامل شده، افزودن مجدد ستون تعهدات به فرمول AC + ETC اشتباه است. مانده بدهی پرداختنشده نیز الزاماً تعهد هزینه آینده نیست.
بودجه درباره مقدار هزینه است، ولی نقدینگی درباره زمان ورود و خروج پول. ممکن است پرداخت خرید یا دستمزد پیش از وصول مطالبات سررسید شود. در این حالت به برنامه دریافت و پرداخت و تصمیم تأمین نقدینگی نیاز دارید. پایین بودن EAC از بودجه، وجود پول کافی در هر ماه را تضمین نمیکند.