×

سلام
ورود و عضویت
هزینه مستقیم و غیرمستقیم ساختمان را با امکان ردیابی هزینه تشخیص میدهیم: اگر مبلغ را بتوان با سند مشخص به یک پروژه یا بسته کاری نسبت داد، مستقیم است؛ اگر برای چند پروژه یا چند بسته مصرف شده باشد، باید با مبنایی روشن تخصیص پیدا کند. مصالح مصرفشده در فونداسیون معمولاً مستقیم است، اما هزینه یک جرثقیل مشترک به ثبت کارکرد نیاز دارد.
این دستهبندی، پایه گزارش هزینه قابل اعتماد است. اگر قلم مشترک را در چند محل کامل ثبت کنید یا بخشی از هزینه پشتیبانی را جا بیندازید، مقایسه بودجه و عملکرد منحرف میشود. برای دیدن جای این مرحله در فرایند کامل، مقاله کنترل هزینه پروژه ساختمانی را بخوانید.
دانلود جدول هزینهها و فایل تخصیص مشترک
فایل XLSX شامل جدول ۱۵ قلم هزینه و محاسبه سهم دو پروژه از هزینه جرثقیل و کارشناس فنی است. ورودیها قابل تغییر و فرمولها آمادهاند.
قبل از دستهبندی، «موضوع هزینه» را مشخص کنید: کل پروژه، طبقه، فعالیت یا بسته کاری؟ دفتر کارگاهی که فقط به یک ساختمان خدمت میدهد، نسبت به همان پروژه قابل ردیابی است. ولی اگر هزینه آن را بین فونداسیون، اسکلت و تأسیسات تقسیم کنید، برای هر بسته هزینه پشتیبانی مشترک محسوب میشود.
پس از روی نام یک قلم نمیتوان همیشه حکم ثابت داد. اجاره پمپ برای بتنریزی فونداسیون، با صورتکار مشخص همان عملیات مستقیم است. اجاره ماهانه تجهیزی که چند فعالیت یا دو پروژه از آن استفاده میکنند، تا زمان تفکیک کارکرد، هزینه مشترک است.
برای این کار، ساختار بستهها باید روشن باشد. اگر فعالیتها هنوز دستهبندی نشدهاند، از نمونه WBS ساختمان مسکونی شروع کنید. لازم نیست کد هزینه دقیقاً کد WBS باشد؛ کافی است ارتباط آنها در گزارش قابل پیگیری باشد.
مبنای جدول زیر بسته کاری است. «غیرمستقیمِ بسته» به معنی غیرقابل ردیابی بودن آن نسبت به کل پروژه نیست. کدها نمونه آموزشیاند و باید با کدگذاری شرکت تطبیق داده شوند.
| کد نمونه | قلم هزینه | طبقهبندی | دلیل یا شرط |
|---|---|---|---|
| C01 | بتن فونداسیون | مستقیم | مصالح مشخص فونداسیون |
| C02 | میلگرد اسکلت | مستقیم | حواله مصرف به بسته اسکلت |
| C03 | دستمزد آرماتوربند | مستقیم | کارکرد ثبتشده برای اسکلت |
| C04 | دستمزد پیمانکار دیوارچینی | مستقیم | صورتکار همان بسته |
| C05 | بلوک دیوار | مستقیم | تحویل به بسته دیوارچینی |
| C06 | لوله آب و فاضلاب | مستقیم | مصرف تأسیسات مکانیکی |
| C07 | تست همان سیستم لولهکشی | مستقیم | خدمت اختصاصی بسته |
| C08 | اجاره پمپ برای یک بتنریزی | مستقیم | کارکرد اختصاصی فونداسیون |
| SITE01 | دفتر و نگهبانی کارگاه | غیرمستقیم بسته | پشتیبانی چند بسته در یک پروژه |
| SITE02 | حقوق سرپرست کل کارگاه | غیرمستقیم بسته | زمان مشترک چند بسته |
| SITE03 | برق عمومی کارگاه | غیرمستقیم بسته | مصرف چند بسته؛ بدون کنتور تفکیکی |
| HQ01 | جرثقیل مشترک دو پروژه | غیرمستقیم تا تخصیص | تقسیم با ساعت کار ثبتشده |
| HQ02 | کارشناس فنی مشترک | غیرمستقیم تا تخصیص | تقسیم با نفرساعت ثبتشده |
| HQ03 | اجاره دفتر مرکزی | غیرمستقیم | مبنای تخصیص مصوب شرکت |
| HQ04 | خدمات حسابداری دفتر مرکزی | غیرمستقیم | پشتیبانی چند پروژه |
این تفاوت در منابع صنعت ساخت نیز مطرح است؛ برای مرور دستههای متداول، صفحات هزینه مستقیم و هزینه غیرمستقیم Procore مفیدند. بااینحال، روش ثبت هر پروژه باید با اسناد و سیاست تخصیص همان شرکت سازگار باشد.
بیمه هم یک حکم یکسان ندارد. بیمهای که با سند مشخص فقط مربوط به یک پروژه است، در سطح پروژه قابل ردیابی است؛ پوشش مشترک شرکت به تخصیص نیاز دارد. تقسیم آن بین بستهها هم به دامنه پوشش و مبنای مصوب بستگی دارد. آن را صرفاً به دلیل عنوان «بیمه» در یک دسته ثابت نگذارید.
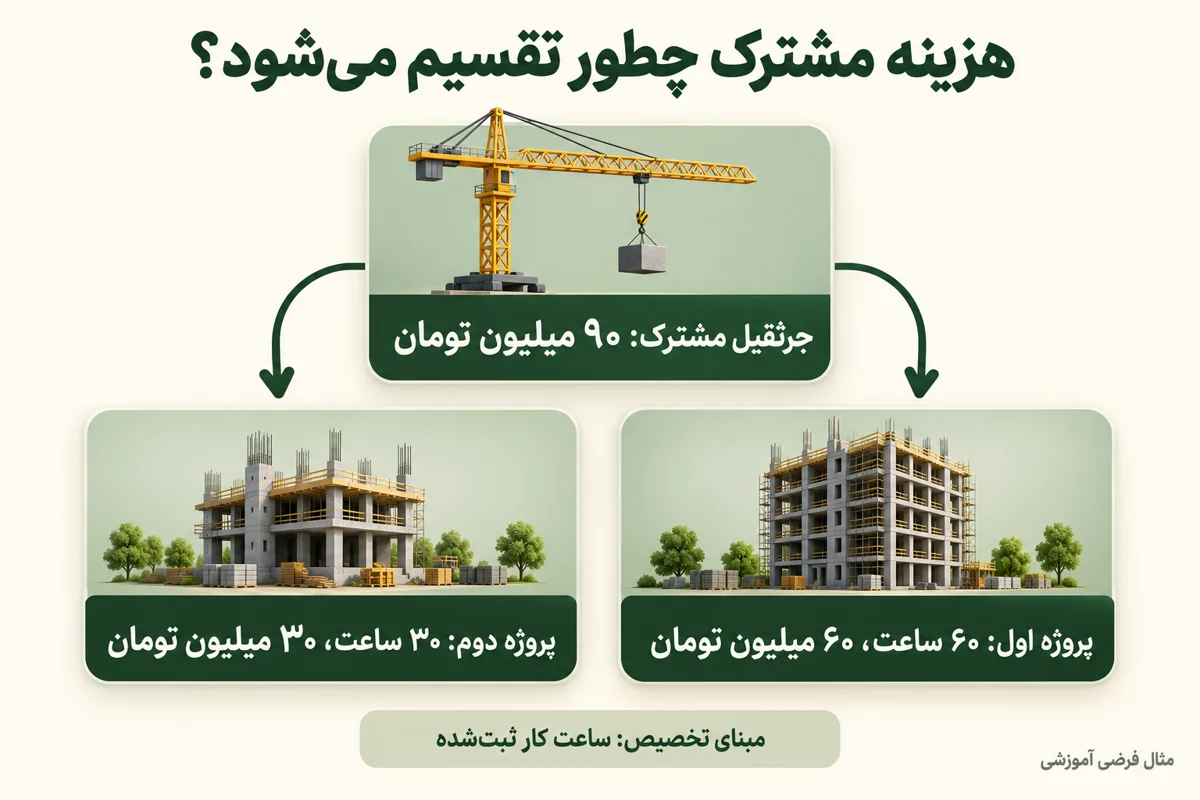
فرض کنید شرکت در یک ماه، جرثقیلی را بین دو پروژه P04 و P05 به کار گرفته است. هزینه فرضی آن ۹۰ میلیون تومان و کارکرد ثبتشده، برای پروژه اول ۶۰ ساعت و برای پروژه دوم ۳۰ ساعت است. تمام ارقام این بخش آموزشیاند و نرخ بازار یا ضریب قراردادی نیستند.
مجموع کارکرد ۹۰ ساعت است. سهم پروژه اول ۶۰ تقسیم بر ۹۰، یعنی دو سوم، و مبلغ تخصیصی آن ۶۰ میلیون تومان است. سهم پروژه دوم یک سوم و مبلغ آن ۳۰ میلیون تومان میشود. مبنا، ساعت مصرف ثبتشده است؛ بزرگتر بودن زیربنای پروژه اول به تنهایی دلیل مناسبی برای تقسیم هزینه این جرثقیل نیست.
در همان مثال، کارشناس فنی مشترک ۴۰ میلیون تومان هزینه دارد. نفرساعت ثبتشده او برای پروژه اول ۲۴ و برای پروژه دوم ۱۶ ساعت است. در نتیجه ۲۴ میلیون تومان به اول و ۱۶ میلیون تومان به دوم میرسد.
| قلم مشترک | کل؛ میلیون تومان | مبنای پروژه اول | مبنای پروژه دوم | مبلغ اول | مبلغ دوم |
|---|---|---|---|---|---|
| جرثقیل | ۹۰ | ۶۰ ساعت | ۳۰ ساعت | ۶۰ | ۳۰ |
| کارشناس فنی | ۴۰ | ۲۴ نفرساعت | ۱۶ نفرساعت | ۲۴ | ۱۶ |
| جمع | ۱۳۰ | دو مبنای مستقل | دو مبنای مستقل | ۸۴ | ۴۶ |
ساعت جرثقیل و نفرساعت کارشناس را برای تخصیص یکدیگر جمع نمیکنیم؛ هر ردیف مبنای خودش را دارد. کنترل نهایی ساده است: ۸۴ بهعلاوه ۴۶ برابر ۱۳۰ میلیون تومان است. اختلاف باید صفر شود، مگر اختلاف جزئی ناشی از گرد کردن که روش رفع آن نیز باید مشخص باشد.
در برگه Allocation فایل، ستون B مبلغ مشترک، C کارکرد پروژه اول و D کارکرد پروژه دوم است. فرمول پایه سهم مبلغ اول چنین است:
=B6*C6/SUM(C6:D6)فایل پیش از محاسبه، کامل بودن ورودیها و مثبت بودن مجموع کارکرد را بررسی میکند. اگر خانه کارکرد خالی باشد، خروجی نمیدهد؛ ولی صفر واقعی را میپذیرد. وقتی کل کارکرد صفر است، به جای تقسیم مبلغ با یک درصد دلخواه، ابتدا علت و مبنای مناسب آن دوره را مشخص کنید.
مبنایی انتخاب کنید که با مصرف همان هزینه رابطه داشته باشد و قابل ثبت باشد. ساعت کار برای تجهیز مشترک و نفرساعت برای نیروی پشتیبانی، در صورت وجود گزارش معتبر، گزینههای قابل بررسیاند. برای دفتر مرکزی ممکن است سیاست دیگری لازم باشد؛ یک مبنا را بدون بررسی به همه هزینهها تعمیم ندهید.
مبنا را پیش از بستن دوره ثبت کنید: نام هزینه، پروژههای استفادهکننده، واحد کارکرد، سند مرجع، مسئول تأیید و روش برخورد با گرد کردن. اگر روش تغییر کرد، دلیل و تاریخ اجرای آن را نگه دارید تا مقایسه ماههای بعد گمراهکننده نشود.
طبقهبندی هزینه، مشخص میکند مبلغ ثبتشده را کجا گزارش کنیم. ضریب بالاسری در برآورد یا قرارداد موضوع دیگری است و ممکن است اجزای متعددی داشته باشد. نمیتوان از این مثال نتیجه گرفت که هزینه غیرمستقیم هر ساختمان درصد ثابتی از هزینه مستقیم است.
برای بررسی اجزای برآورد به آموزش متره و برآورد و برای مفهوم ضریب به مقاله ضریب بالاسری مراجعه کنید. در گزارش هزینه، مراقب باشید یک هزینه واقعی را ابتدا مستقیم ثبت نکنید و سپس همان مبلغ را دوباره از طریق ردیف مشترک به پروژه برگردانید.
برای هر ثبت، حداقل تاریخ، شماره سند، شرح، مبلغ و واحد پول، پروژه، کد هزینه و محل مصرف را نگه دارید. برای قلم مشترک، شماره جدول تخصیص و کارکرد مبنا نیز لازم است. عبارت کلی «هزینه کارگاه» برای پیگیری انحراف کافی نیست.
مثلاً فاکتور بتن فونداسیون به کد C01، پروژه مربوط و حواله مصرف آن متصل میشود. هزینه جرثقیل ابتدا با کد مشترک HQ01 ثبت و سپس با جدول ساعات به پروژهها تخصیص داده میشود. اگر گزارش دفتر از قبل مبلغ تخصیصیافته را وارد کرده است، ثبت مجدد کل فاکتور در جمع پروژه باعث دوبارهشماری میشود.
اگر فقط به یک پروژه اختصاص دارد، در سطح پروژه قابل ردیابی است. برای بستههای مختلف همان پروژه، هزینه پشتیبانی مشترک است؛ برای چند پروژه نیز به تفکیک کارکرد یا مبنای تخصیص نیاز دارد.
خیر. اجاره تجهیز اختصاصی یک عملیات با سند روشن میتواند مستقیم باشد. تجهیز مشترک را متناسب با استفاده واقعی یا مبنای مستند تخصیص دهید.
جمع مبالغ تخصیصیافته باید با مبلغ منبع تطبیق کند؛ هیچ پروژه استفادهکنندهای جا نیفتد و هیچ مبلغی دو بار در جمع نهایی نیاید. بعد از این کنترل، مناسب بودن مبنا و صحت کارکردها را بررسی کنید.