×

سلام
ورود و عضویت
برای کنترل هزینه پروژه در اکسل، جمعکردن فاکتورها کافی نیست. باید بدانیم بودجه هر بخش چقدر است، تا امروز چه هزینهای ثبت شده و برای تمامکردن همان بخش چه مبلغ دیگری لازم داریم. ممکن است هنوز بخش بزرگی از بودجه خرج نشده باشد، اما قراردادهای باز و کارهای باقیمانده از اضافههزینه خبر بدهند.
در این آموزش، یک فایل ساده برای مقایسه بودجه و هزینه واقعی ساختمان میسازیم و انحراف پایان کار را با مثال عددی حساب میکنیم. فایل قابل دانلود شامل ۸ حساب هزینه، ۲۰ سند فرضی، ۵ سفارش و نمودار مقایسه بودجه با پیشبینی نهایی است.
دانلود فایل کنترل هزینه پروژه در اکسل
چهار برگه Summary، Budget، CostLog و Commitments؛ همراه فرمول SUMIFS، کنترل سند تکراری و نمودار قابل ویرایش. فونت تمام برگهها و نمودار IRANSans است.
بودجه را از متره و برآورد و دامنه مصوب پروژه بگیرید. نام و کد هر ردیف باید در بودجه، قراردادها و دفتر هزینه یکسان باشد. بهتر است این ردیفها به ساختار شکست کار ساختمان وصل شوند تا معلوم باشد مبلغ به کدام بخش کار تعلق دارد.
مثال ما همان ساختمان مسکونی بتنآرمه چهارطبقه بدون زیرزمین، با شناسه MS-DEMO-01 است. فقط دامنه اجرا، مدیریت کارگاه و تحویل را در نظر میگیریم. همه مبالغ فرضی و به میلیون تومان هستند؛ بودجه ۱۰۰ واحدی این مثال، برآورد قیمت واقعی چنین ساختمانی نیست.
در برگه Summary، تاریخ وضعیت ۲۰۲۶/۱۱/۰۸ است. هزینهای که تا این تاریخ شناسایی شده، حتی اگر هنوز پرداخت نشده باشد، در «هزینه واقعی» قرار میگیرد. پیشپرداخت خریدی که هنوز به هزینه کار تبدیل نشده، باید جداگانه پیگیری شود. برای تصمیمهای مدیریتی، این تفاوت را با مسئول مالی پروژه هماهنگ کنید.
| برگه | ورودی یا خروجی اصلی |
|---|---|
| Summary | تاریخ وضعیت، جمع پروژه، نمودار و هشدارها |
| Budget | بودجه هر حساب و برآورد کار باقیمانده بدون تعهد |
| CostLog | شناسه سند، تاریخ، حساب هزینه، مبلغ و شناسه سفارش |
| Commitments | مبلغ سفارش یا قرارداد و مانده تعهد باز |
خانههای کرم با نوشته آبی، ورودی هستند. فرمولها را تغییر ندهید. تاریخها باید تاریخ واقعی اکسل باشند و مبلغها بهصورت عدد وارد شوند؛ نوشتن «۳ میلیون» در خانه مبلغ، محاسبه را خراب میکند. برای صفر واقعی عدد صفر وارد کنید و اطلاعات نامعلوم را با صفر پر نکنید.
در CostLog، ستون B تاریخ شناسایی، ستون C کد حساب و ستون E مبلغ هزینه است. در Budget، کد حساب در A6 قرار دارد و تاریخ گزارش از Summary!B5 خوانده میشود. فرمول E6، هزینه همان حساب را تا تاریخ وضعیت جمع میکند:
=SUMIFS(CostLog!$E$6:$E$205,CostLog!$C$6:$C$205,$A6,CostLog!$B$6:$B$205,"<="&Summary!$B$5)این فرمول دو شرط دارد: کد حساب یکسان و تاریخ کمتر یا مساوی تاریخ گزارش. مطابق راهنمای SUMIFS مایکروسافت، محدوده مبلغ و محدودههای شرط باید هماندازه باشند. اگر اکسل شما جداکننده نقطهویرگول دارد، ویرگولهای فرمول را با «;» جایگزین کنید.
فایل تا ردیف ۲۰۵ دفتر هزینه را پوشش میدهد. سند جدید را از ردیف ۲۶ اضافه کنید. برای داده بیشتر، انتهای همه محدودههای مرتبط و فرمولهای کنترل را با هم گسترش دهید. شناسه سند باید یکتا باشد؛ هشدار تکراری یعنی قبل از اتکا به گزارش، آن ثبت را بررسی کنید.
فرض کنید مبلغ یک قرارداد ۲۶ است و تاکنون ۶ واحد از آن به هزینه واقعی تبدیل شده. مانده تعهد این قرارداد ۲۰ است. افزودن کل ۲۶ به هزینه واقعی، آن ۶ واحد را دوباره میشمارد.
در Commitments، هزینه تحققیافته با شناسه سفارش از CostLog خوانده میشود و مانده باز از تفاضل مبلغ قرارداد و هزینه تحققیافته به دست میآید. اگر هزینه ثبتشده از مبلغ قرارداد بیشتر شود، فایل هشدار میدهد تا الحاقیه، تغییر مبلغ یا خطای ثبت بررسی شود.
کار باقیماندهای که هنوز سفارش یا قرارداد ندارد، در ستون G برگه Budget وارد میشود. در این مثال، تعهد باز ۴۵ و باقیمانده بدون تعهد ۳۰ است؛ پس برآورد کل باقیمانده ۷۵ میشود. این دو عدد باید دو بخش جدا از یک دامنه باشند. تغییر مقادیر کار، نرخ خرید یا مدت کارگاه، برآورد باقیمانده را تغییر میدهد.
| حساب | گروه کار | بودجه | واقعی | باقیمانده | پیشبینی نهایی | انحراف |
|---|---|---|---|---|---|---|
| C01 | تجهیز اولیه کارگاه | 5 | 3 | 1 | 4 | 1 |
| C02 | آمادهسازی و فونداسیون | 15 | 8 | 8 | 16 | -1 |
| C03 | سازه بتنی | 30 | 12 | 28 | 40 | -10 |
| C04 | دیوارچینی | 8 | 3 | 7 | 10 | -2 |
| C05 | تأسیسات مکانیکی و برقی | 12 | 2 | 13 | 15 | -3 |
| C06 | نازککاری | 12 | 3 | 10 | 13 | -1 |
| C07 | نما و محوطه | 10 | 2 | 4 | 6 | 4 |
| C08 | مدیریت کارگاه و تحویل | 8 | 2 | 4 | 6 | 2 |
| جمع | کل دامنه مثال | 100 | 35 | 75 | 110 | -10 |
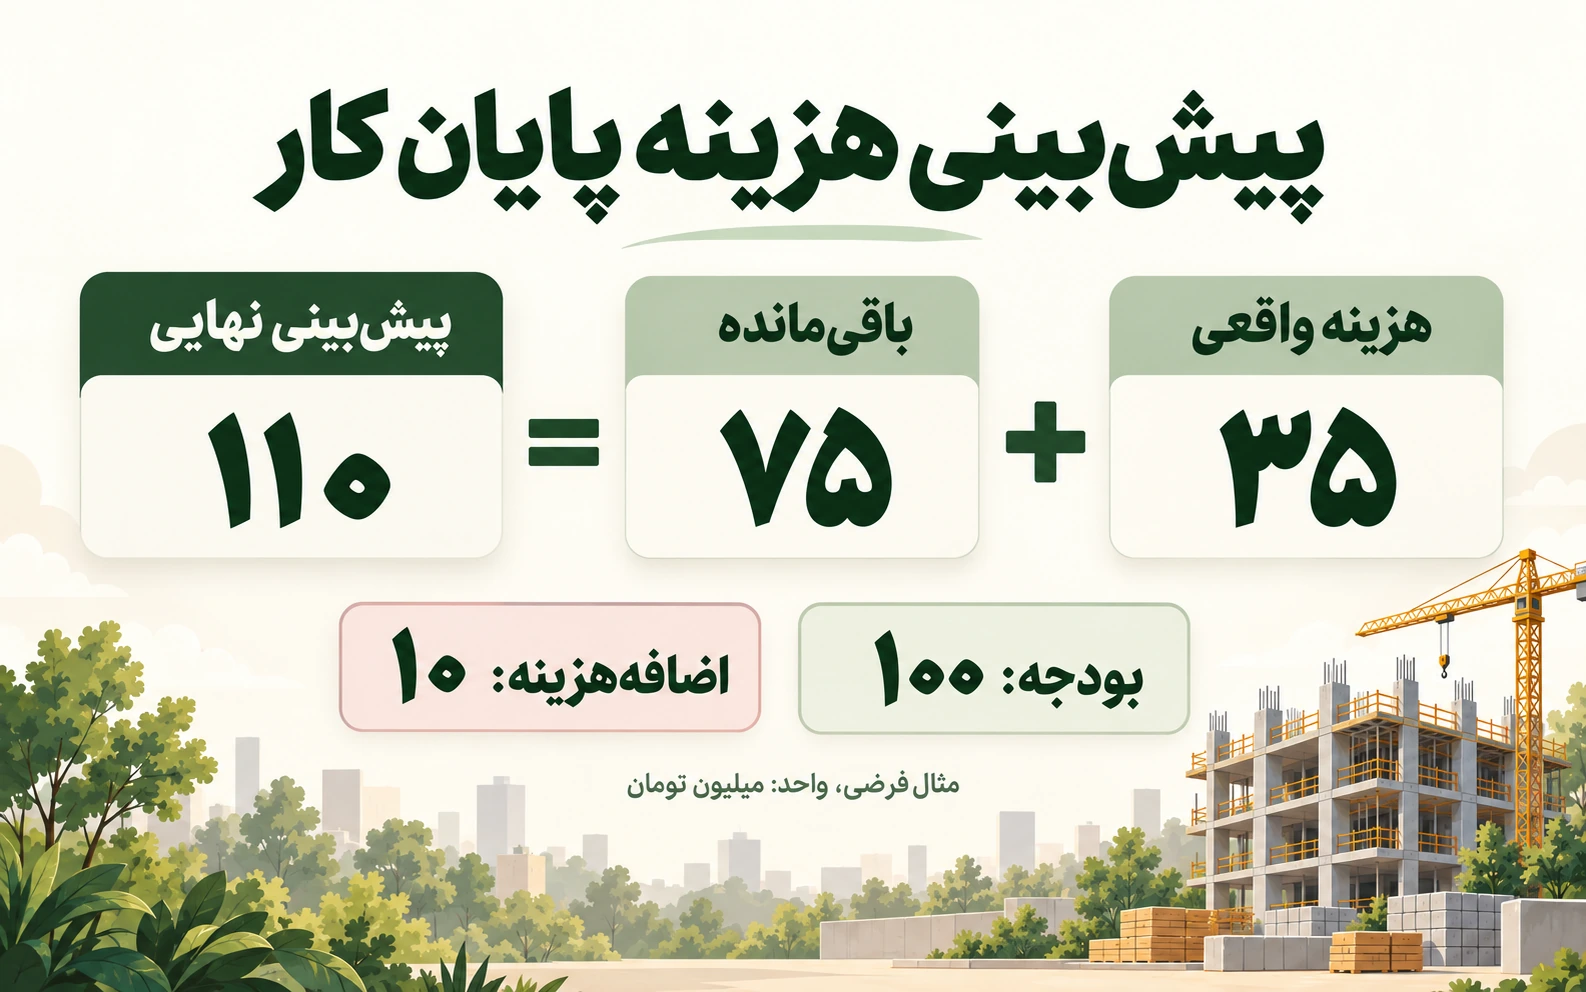
پیشبینی هزینه پایان کار یا EAC، در این روش برابر است با هزینه واقعی + برآورد باقیمانده. بنابراین ۳۵ + ۷۵ = ۱۱۰. انحراف نهایی را «بودجه منهای پیشبینی» تعریف کردهایم: ۱۰۰ − ۱۱۰ = منفی ۱۰. علامت منفی یعنی انتظار داریم هزینه پایان کار ۱۰ واحد بیشتر از بودجه باشد.
تفاضل بودجه و هزینه واقعی، یعنی ۱۰۰ − ۳۵ = ۶۵، فقط بودجه مصرفنشده تا امروز را نشان میدهد. این عدد بهتنهایی نمیگوید پروژه با بودجه تمام میشود. همچنین کمتر بودن هزینه واقعی از برنامه، بدون بررسی پیشرفت کار، لزوماً نشانه صرفهجویی نیست.
ابتدا اسناد جدید و تعهدات را تکمیل کنید، سپس برآورد کار باقیمانده را با سرپرست کارگاه و مسئول خرید مرور کنید. بعد تاریخ وضعیت را تغییر دهید و ردیفهای دارای انحراف منفی را بررسی کنید. در مثال ما، سازه بتنی با انحراف منفی ۱۰، اولین ردیف برای بررسی مقدار مصرف، نرخ خرید و اصلاحات کار است.
برای هر ردیف مهم، علت، اقدام، مسئول و موعد پیگیری بنویسید. نمودار فایل فقط مقایسه را آسان میکند؛ علت اضافههزینه را باید در سند و وضعیت واقعی کار پیدا کرد. برای چارچوب کاملتر این پیگیری، راهنمای کنترل هزینه پروژه ساختمانی را ببینید. در دستهبندی ردیفها نیز تفاوت هزینه مستقیم و غیرمستقیم ساختمان کمک میکند هزینههای مشترک را با مبنای مشخص تخصیص دهید.
خیر. برای انحراف نهایی، بودجه را با هزینه واقعی بهعلاوه برآورد باقیمانده مقایسه کنید. بودجه مصرفنشده، هزینه تمامکردن کار را نشان نمیدهد.
فاکتوری که به هزینه واقعی تبدیل شده، دوباره در تعهد باز قرار نمیگیرد. پرداختنشدن آن، موضوع نقدینگی است. تعهد باز این فایل، بخش هنوز تحققنیافته سفارش یا قرارداد است.
یک هزینه را دو بار به گزارش اضافه میکند و ممکن است مانده تعهد را هم اشتباه کاهش دهد. شناسه یکتا و تطبیق با اسناد مالی را قبل از گزارش نهایی کنترل کنید.
برای مطالعه بیشتر: راهنمای مدیریت بودجه ساخت Procore. ساختار فایل، دادهها و مثال عددی این مقاله برای آموزش مدیرساخت تهیه شدهاند.